Domain zivilkammer.de kaufen?
Wir ziehen mit dem Projekt
zivilkammer.de um.
Sind Sie am Kauf der Domain
zivilkammer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zivilkammer.de kaufen?
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Passiva
Top-Angebote
Produkte zum Begriff Passiva:
-
William Brodrick - Die sechste Klage - Preis vom 04.11.2026 04:09:07 hBinding : Gebundene Ausgabe, Label : List Hardcover, Publisher : List Hardcover, medium : Gebundene Ausgabe, numberOfPages : 463, publicationDate : 2004-08-01, authors : William Brodrick, translators : Bernhard Kleinschmidt, Thomas Merk, languages : german, ISBN : 34717948753,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
-
Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
Top-Angebote
Produkte zum Begriff Passiva:
-
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
-
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
Ähnliche Suchbegriffe für Passiva
-
William Brodrick - Die sechste Klage - Preis vom 04.11.2026 04:09:07 hBinding : Gebundene Ausgabe, Label : List Hardcover, Publisher : List Hardcover, medium : Gebundene Ausgabe, numberOfPages : 463, publicationDate : 2004-08-01, authors : William Brodrick, translators : Bernhard Kleinschmidt, Thomas Merk, languages : german, ISBN : 34717948753,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke 789 Prozess Kalibrator Stromschleifenkalibrator messen gebenLieferumfang: Fluke 789 4 Mignon-Batterien (Typ AA) Messleitungssatz AC72 Krokodilklemmen Bedienungshandbuch und Kurzanleitung & Multimeter und Stromschleifenkalibrator in Einem Fluke 787 war das erste Instrument, das ein Digitalmultimeter und einen Stromschleifenkalibrator vereinte, um Prozesstechnikern doppelte Funktionalität mit nur einem einzigen Gerät zu bieten. Jetzt kommt es noch besser: Das Angebot wurde um das neue Fluke 789 erweitert – das ultimative Multimeter für die Stromschleifenkalibrierung. Fluke 789 hat eine 24-Volt-Schleifenstromversorgung und verringert dadurch die Notwendigkeit, Transmitter beim Kalibrieren vor Ort mit externer Hilfsenergie zu versorgen. Und dank seinem eingebauten, zuschaltbaren 250-Ohm Hart® Widerstand müssen Sie auch keinen separaten Widerstand für die Kalibrierung von Hart-Instrumenten mehr mitnehmen. Für...1474,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
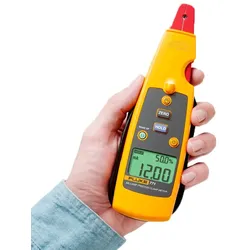
Fluke 771 Prozessstromzange 4 - 20 mA Prozess-StromschleifenmA-Prozess-Strommesszange Fluke& 771 & Lieferumfang: Fluke 771 2 Batterien (Typ AA) Tragetasche Bedienungsanleitung & Signalmessungen im Bereich 4 bis 20& mA ohne Unterbrechung der Schleife. Messen Sie 4 bis 20-mA-Signale ohne Unterbrechen der Schleife mit der neuen, kompakten Strommesszange für analoge Eingänge/Ausgänge an SPS und Steuerungssystemen. Mit der abnehmbaren Zange mit Verlängerungskabel können Sie Messungen an engen Stellen vornehmen, und die integrierte Messstellenbeleuchtung beleuchtet schwierig zu sehende Drähte in dunklen Schaltschränken. Verwenden Sie Fluke& 771 für folgende Tätigkeiten: Messung eines mA-Signals für analoge Eingänge/Ausgänge an SPS und Steuerungssystem Messung von 4 bis 20-mA-Ausgangssignalen von Transmittern ohne Unterbrechen der Schleife. Höchste Genauigkeit seiner Klasse von 0,2& % Messung von mA-Signalen mit einer Auflösung von 0,01& mA & Umg...902,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.